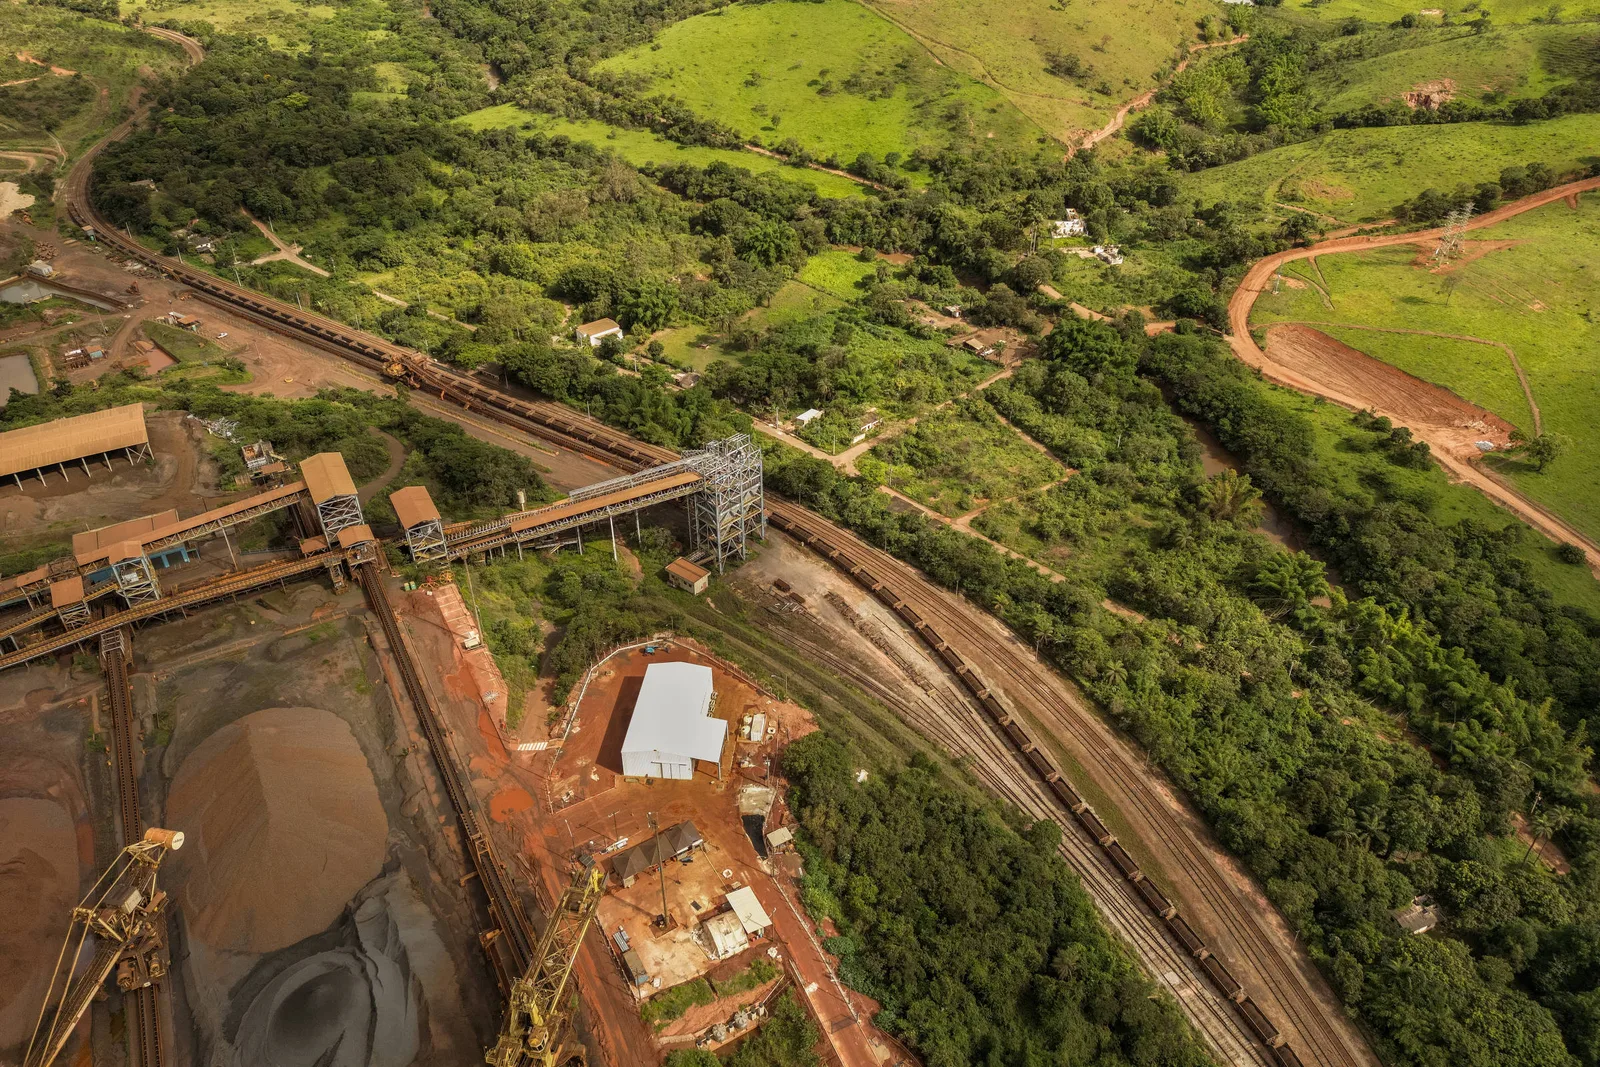

SÃO PAULO — As ações da CSN chegaram a recuar mais de 10% nesta terça-feira (29), depois que a CSN Mineração reduziu a projeção de produção para 2026. A estimativa, que ficava entre 45 milhões e 47 milhões de toneladas, passou para uma faixa de 39 milhões a 41 milhões de toneladas.
A empresa atribuiu a revisão à pressão no mercado provocada pelo aumento do custo do frete. Também elevou a previsão de custo de caixa para US$ 25 a US$ 26 por tonelada.
Às 15h42, os papéis da CSN caíam 9,18%, a R$ 5,44. As ações da CSN Mineração recuavam 5,34%, a R$ 4,78. O papel da mineradora acumulava baixa de 21% desde 15 de setembro. Para Luca Vello, analista da Genial, esse desempenho anterior ajudou a limitar a reação negativa no pregão.
Impacto sobre a mineração
Leonardo Brito, economista da Olimpo Investimentos, avaliou que a combinação entre menor produção e custo unitário mais alto aponta para uma piora na rentabilidade da operação de mineração. Vello afirmou que, com o frete próximo de US$ 43 por tonelada e o minério em torno de US$ 97 por tonelada, o preço na origem, após o desconto do transporte, caiu cerca de 28% em relação à média do segundo trimestre de 2026.
O BTG Pactual classificou o anúncio como negativo e disse que a medida indica uma trajetória mais fraca para os resultados. O banco também afirmou que a CSN Mineração se soma a outros produtores brasileiros que reduziram a produção. Na avaliação da instituição, entre 30 milhões e 40 milhões de toneladas anuais de oferta estão em risco no Brasil, considerando as condições atuais de preço do minério e frete.
O Itaú BBA estimou que as novas projeções podem diminuir em cerca de R$ 700 milhões a R$ 1 bilhão o Ebitda da companhia em 2026, na comparação com a estimativa anterior do banco. A instituição também apontou que a menor geração de caixa pode reduzir o espaço para o pagamento de dividendos.
Mercado e endividamento
Às 15h49, o minério de ferro DCE subia 0,32%, para 706 yuanes por tonelada, o equivalente a aproximadamente US$ 105 (R$ 547). Ruy Hungria, estrategista da Empiricus, afirmou que os fretes entre Brasil e China praticamente dobraram desde o início do conflito no Oriente Médio. Ele citou ainda um movimento semelhante anunciado pela Usiminas nas últimas semanas.
A Vale recuava 1,88% às 15h53, para R$ 69,82. Marcelo Boragini, da Davos Investimentos, avaliou que a empresa está menos exposta ao frete por produzir minério de maior qualidade. Segundo ele, a CSN tem participação relevante de minério de qualidade inferior, cujo preço mais baixo sofre maior impacto do transporte sobre a margem.
Gustavo Trotta, da Valor Investimentos, afirmou que o endividamento elevado amplia a pressão sobre as ações da CSN. Ele também citou a venda da CSN Cimentos como um evento a ser acompanhado, por sua possível contribuição para a redução da dívida.
Alexandre Pletes, da Faz Capital, acrescentou que a CSN enfrenta enfraquecimento do consumo de aço no mercado doméstico. Ele afirmou que a dívida líquida, em torno de R$ 42 bilhões, corresponde a uma alavancagem de cerca de 3,5 vezes a dívida líquida sobre o Ebitda, o que dificulta a redução do endividamento em um cenário de menor geração de caixa na mineração.