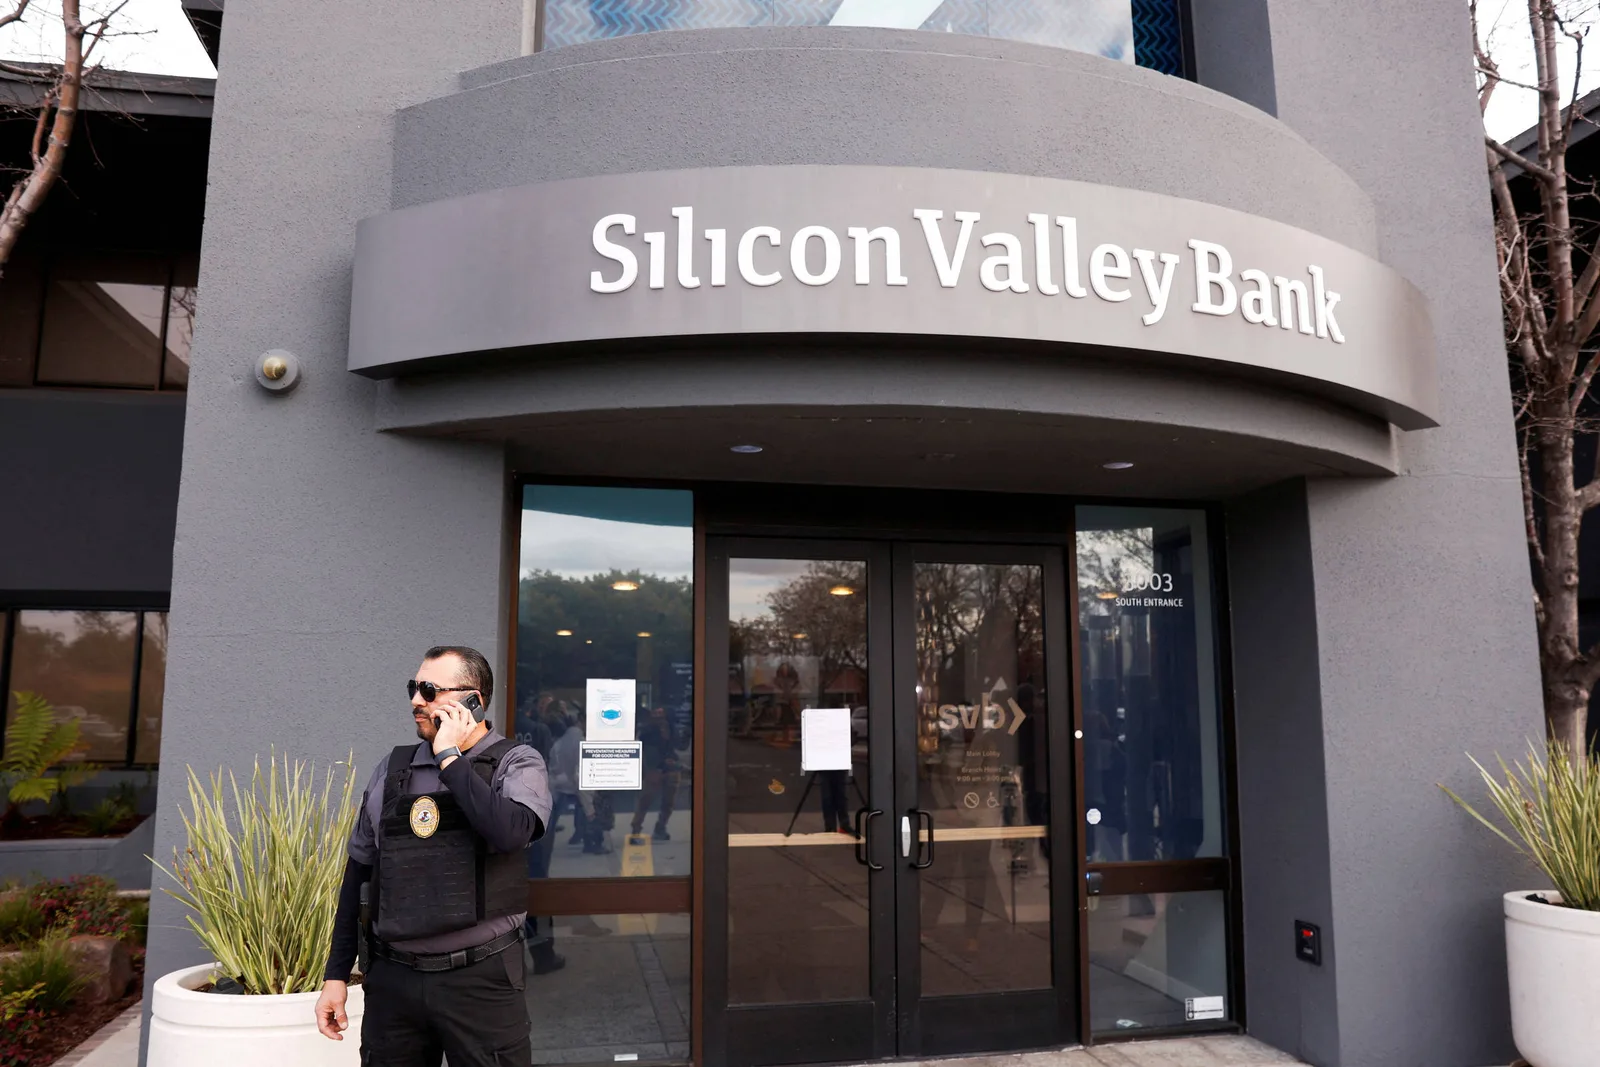

LONDRES E WASHINGTON — Um relatório do Starling Advisory Group concluiu que o Federal Reserve foi pouco incisivo ao lidar com os problemas do Silicon Valley Bank (SVB) antes da quebra da instituição, em 2023. A análise também apontou que o banco central dos Estados Unidos identificou de forma incorreta as causas do colapso.
O documento foi publicado na sexta-feira (18), em meio a novos ataques da Casa Branca a dirigentes do Fed. O período analisado coincide com a atuação de Michael Barr na supervisão bancária do banco central.
O porta-voz da Casa Branca, Kush Desai, disse que Barr “não cumpriu seu dever durante todo o fiasco”. Barr não comentou o relatório.
O presidente Donald Trump vem criticando o Federal Reserve e seus dirigentes. O governo tentou demitir a diretora Lisa Cook por acusações de fraude hipotecária, mas a Suprema Corte dos EUA bloqueou a iniciativa. Cook nega as acusações.
Também foi aberta uma investigação criminal contra Jerome Powell, posteriormente arquivada, por seu depoimento a uma comissão do Senado sobre o aumento dos custos da reforma da sede do Fed. Powell nega as alegações. Trump ainda o chamou de “imbecil” e “burro” por não reduzir fortemente os juros.
Trump indicou Kevin Warsh para substituir Powell na presidência do Fed. O mandato de Powell terminou em 15 de maio. Nesta semana, o presidente afirmou que a decisão de elevar os juros foi tomada por um conselho muito hostil e político, mas não dirigiu a Warsh as mesmas críticas feitas ao antecessor.
Críticas ao relatório e à supervisão
Michelle Bowman, que passou a ocupar a vice-presidência de supervisão do Fed quando Trump voltou à Casa Branca, encomendou a análise. Ela afirmou que o trabalho não buscava atribuir culpa, mas destacava a necessidade de uma reforma significativa.
O relatório pode contrariar parte das conclusões de uma análise anterior do próprio Fed sobre o colapso do SVB, conduzida por Barr. O documento mais antigo serviu de base para uma proposta de endurecimento das restrições aplicadas aos bancos dos Estados Unidos após a crise de 2023.
Bowman disse que a nova análise não encontrou relação entre a falha na supervisão do SVB e medidas anteriores de flexibilização das regras bancárias. Também não identificou evidências de que as redes sociais tenham acelerado a corrida aos saques, hipótese mencionada no relatório do Fed de 2023.
Segundo Bowman, os supervisores conheciam, ou deveriam conhecer, as vulnerabilidades que levaram à quebra. O problema estaria em uma cultura que desestimulava a tomada de decisões quando não havia certeza de que a medida escolhida seria a correta. A falta de clareza sobre a autoridade para decidir teria agravado essa situação.
Como resposta, os examinadores bancários do Fed deverão enviar relatórios mensais aos responsáveis pela supervisão regional. Os documentos terão de indicar problemas e preocupações para esclarecer quando será necessário agir.
Causas apontadas para a quebra
Elizabeth Warren, principal democrata da Comissão Bancária do Senado, criticou o relatório e afirmou que era “uma tentativa constrangedora de reescrever a história” para justificar uma desregulamentação mais ampla.
O SVB, sediado na Califórnia, foi a segunda maior quebra bancária da história dos Estados Unidos. A crise também atingiu o Signature Bank e o First Republic. A turbulência diminuiu depois que os reguladores garantiram todos os depósitos bancários sem seguro.
Bowman atribuiu a quebra a grandes perdas contábeis não realizadas em títulos da dívida do governo dos EUA, cujo valor caiu depois da forte alta dos juros em 2022. O banco também dependia de depósitos voláteis de empresas de tecnologia, em sua maioria sem seguro.
Outro problema foi a falta de preparação operacional para obter empréstimos do Fed usando ativos como garantia após grandes retiradas de depósitos. Embora os reguladores tenham emitido dezenas de advertências formais pouco antes da crise, muitas tratavam de tecnologia, conformidade e riscos operacionais, e não das vulnerabilidades financeiras que levaram à quebra.
Recentemente, os reguladores anunciaram planos para concentrar a fiscalização nos principais riscos financeiros das instituições, com menor ênfase em procedimentos e documentação. Bowman disse que o Fed estava enfrentando diretamente esse problema cultural ao priorizar ameaças à saúde financeira dos bancos e à estabilidade do sistema.