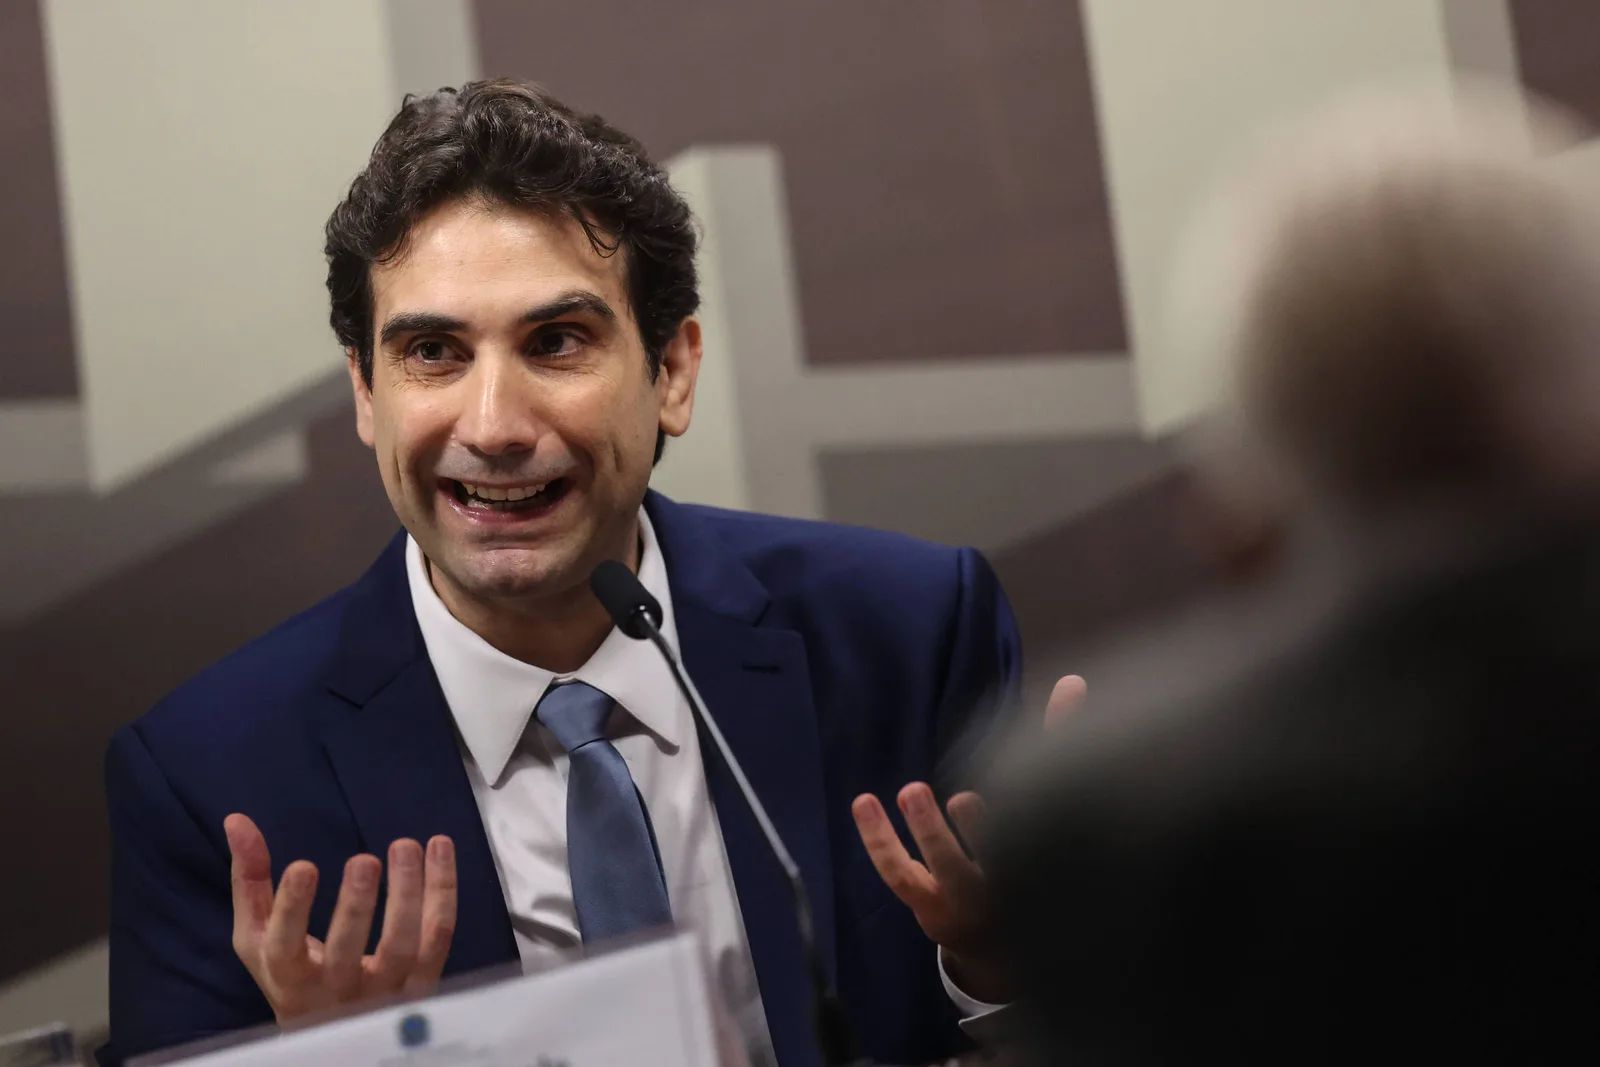

O presidente do Banco Central, Gabriel Galípolo, defendeu medidas preventivas e de transparência para conter a oferta agressiva de crédito e reduzir o endividamento das famílias. A avaliação foi apresentada nesta quinta-feira (24), durante entrevista a jornalistas na apresentação do relatório de política monetária.
Galípolo afirmou estar preocupado com ofertas de crédito feitas sem análise da capacidade de pagamento dos tomadores e com taxas de juros elevadas. Para ele, a discussão sobre medidas de proteção não está relacionada ao atual ciclo econômico, marcado por juros em dois dígitos.
O presidente do BC citou a inadimplência de 65% no cartão de crédito. Das cerca de 100 milhões de pessoas com dívidas nessa modalidade, metade paga juros próximos a 15% ao mês, segundo os dados apresentados por ele. Esse grupo também enfrenta alto comprometimento da renda.
“Um produto que tem 65% de inadimplência tem problema de design e não é de agora”, disse Galípolo. Ele defendeu a adoção de medidas macroprudenciais e ações que ampliem a consciência dos consumidores no momento da contratação.
Para o presidente do BC, ofertas consideradas predatórias devem ser limitadas. A instituição também prepara normas para aprimorar o relacionamento digital e a oferta de crédito das instituições financeiras, com foco em ampliar a transparência e proteger os consumidores contra eventuais abusos.
O relatório de política monetária afirma que o endividamento das famílias permanece em nível historicamente alto desde o fim de 2021. O indicador chegou a 49,9% em janeiro, recorde da série, e se manteve relativamente estável desde então. O cálculo relaciona o saldo das dívidas no mês de referência — fevereiro — à renda disponível acumulada nos últimos 12 meses.
Já o comprometimento da renda alcançou 28,9% em junho, maior nível da série. Nesse indicador, o saldo das dívidas é comparado à renda mensal das famílias.
O BC relacionou a alta do endividamento à ampliação do acesso ao crédito, às inovações tecnológicas e às condições favoráveis no mercado de trabalho. Também apontou a elevação do custo do crédito ao longo do ciclo de aperto monetário e a expansão da demanda por crédito emergencial, geralmente mais caro.
Entre as medidas em avaliação está uma possível mudança no FPR (Fator de Ponderação de Risco) aplicado às operações de cartão de crédito e ao empréstimo pessoal sem garantia, não consignado.