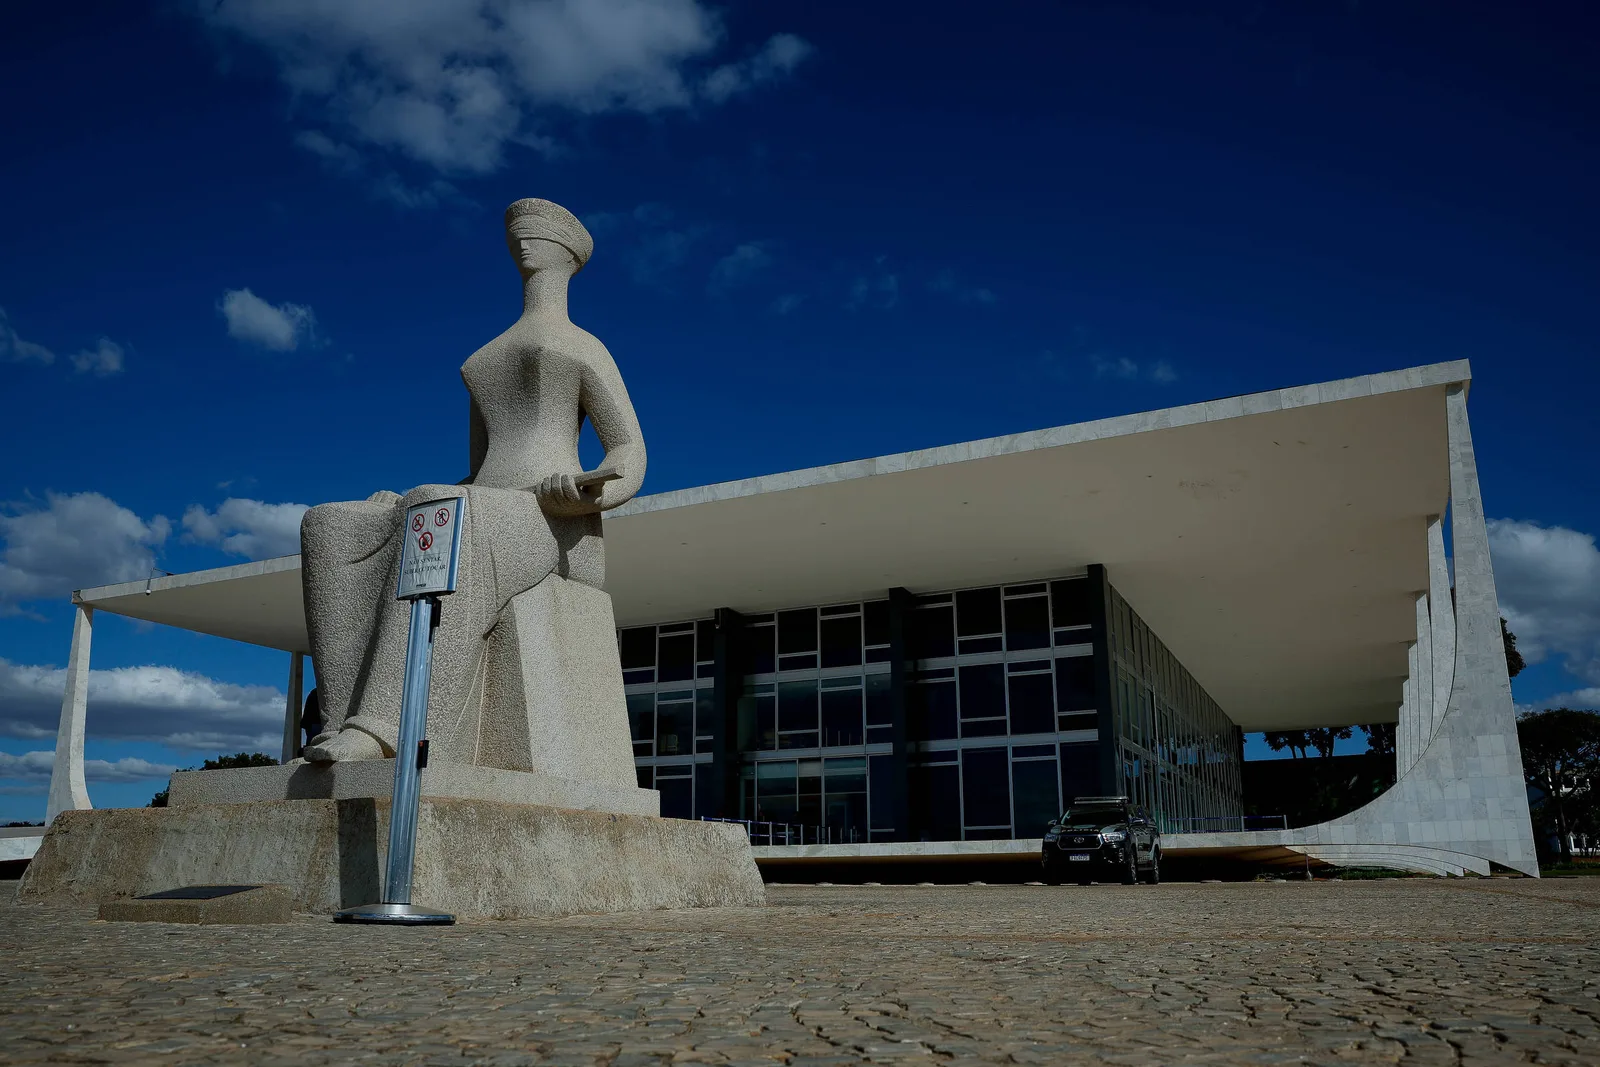

O Supremo Tribunal Federal decidiu que créditos presumidos de ICMS concedidos por estados e pelo Distrito Federal não devem integrar a base de cálculo do PIS e da Cofins. A estimativa de impacto para a União é de R$16,5 bilhões, conforme os riscos fiscais registrados na Lei de Diretrizes Orçamentárias de 2026.
O ICMS é um imposto estadual. Os créditos presumidos são mecanismos usados para conceder incentivos a empresas e setores da economia.
Como foi a votação
O julgamento terminou com placar de 7 a 4. Ficaram vencidos os ministros Alexandre de Moraes, Gilmar Mendes, Nunes Marques e Luiz Fux. André Mendonça, Cristiano Zanin e Flávio Dino não participaram da votação porque seus antecessores — Marco Aurélio, Ricardo Lewandowski e Rosa Weber — já haviam apresentado seus votos.
A tese aprovada pelo STF afirma que é incompatível com a Constituição Federal incluir créditos presumidos de ICMS na base de cálculo da Cofins e da contribuição ao PIS.
Alexandre de Moraes, que ficou vencido, argumentou que um estado não poderia conceder, por meio de incentivo fiscal, um benefício que alcançasse a parcela de tributos pertencente à União. Para o ministro, o incentivo estadual não poderia impedir a cobrança federal sobre essa parte.
O presidente do STF, Edson Fachin, foi o último a votar. Ele considerou que valores registrados na contabilidade, mas que não representam riqueza própria, não podem ser classificados como receita ou faturamento. Por esse motivo, não deveriam compor a base de cálculo dos tributos federais.
A decisão trata da inclusão dos créditos presumidos de ICMS na base de cálculo de duas contribuições federais: o PIS, Programa de Integração Social, e a Cofins, Contribuição para o Financiamento da Seguridade Social.