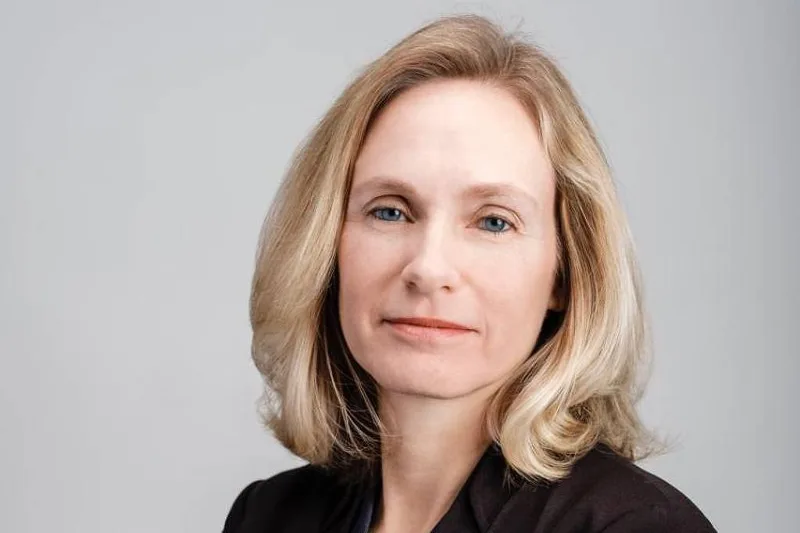
SÃO PAULO — O uso de inteligência artificial (IA) pode mudar o perfil de risco dos clientes e exigir novas formas de avaliação pelas seguradoras, afirmou Alessa Quane, CEO de International Markets da Sompo. Para ela, o principal desafio não está apenas na tecnologia, mas em compreender como cada segurado utiliza a IA e quais efeitos isso produz na atividade coberta.
"Não é tanto a IA em si que representa o risco, mas sim a necessidade de entendermos melhor como nossos segurados a utilizam e se isso altera o perfil de risco que estamos cobrindo", disse a executiva.
Efeito sobre as apólices
Quane citou o seguro de responsabilidade civil profissional, conhecido como E&O, que cobre reparações e processos judiciais por danos a terceiros. Se um arquiteto substituir o desenho manual por um sistema de IA, por exemplo, a seguradora precisa avaliar o treinamento da ferramenta e a forma como ela opera. Em outros casos, a automação pode reduzir o risco, depois de testada e acompanhada por algum tempo.
A Sompo busca verificar se os clientes treinam corretamente os sistemas e revisam regularmente o trabalho produzido pela IA. Em julho deste ano, a companhia ampliou sua atuação em E&O com a aquisição da Fator Seguradora.
A infraestrutura de data centers também é vista como uma nova frente. Segundo Quane, a concentração de riscos exige seguros patrimoniais na casa das dezenas de bilhões de dólares, volume que não pode ser coberto individualmente por uma única seguradora. A complexidade, afirmou, se aproxima da de uma plataforma de petróleo, com várias coberturas e diferentes contratados envolvidos.
Em 2025, o maior sinistro do setor, de acordo com a executiva, foi causado por uma falha no software da CrowdStrike, que travou computadores com o sistema Windows, da Microsoft. O episódio superou as perdas provocadas por eventos climáticos, incluindo os incêndios na Califórnia no início do ano passado.
Operações no Brasil
A Sompo atua no país exclusivamente com seguros corporativos e de agronegócio, além de manter uma resseguradora cativa. Em 2024, registrou dois grandes eventos climáticos no Brasil: a inundação de uma empresa no Rio Grande do Sul e a destruição de uma carga de fertilizantes no porto da cidade, além de problemas para retirar mercadorias durante a seca na Amazônia.
As únicas apólices para pessoas físicas mantidas no Brasil são voltadas principalmente a produtores rurais, nos seguros agrícola e de máquinas e equipamentos. A operação de varejo, que incluía seguros auto, residencial, habitacional e vida, foi vendida para a HDI Seguros em 2023.
No raio-X da empresa, a Sompo Brasil aparece com lucro líquido de R$ 54 milhões no 1º semestre, mais de 52 mil clientes e 670 funcionários. A companhia foi fundada em 2016, após a fusão das seguradoras Marítima, de 1943, e Yasuda, de 1959.